بیمه شخص ثالث و بدنه خودرو؛ تفاوتها و نکات مهم در انتخاب
بیمه شخص ثالث اجباری است و خسارت دیگران را جبران میکند، اما بیمه بدنه از خودروی خود شما محافظت میکند. در این راهنما پوششها، تخفیف عدم خسارت، فرانشیز و نکات انتخاب بیمهنامهٔ مناسب را توضیح میدهیم.
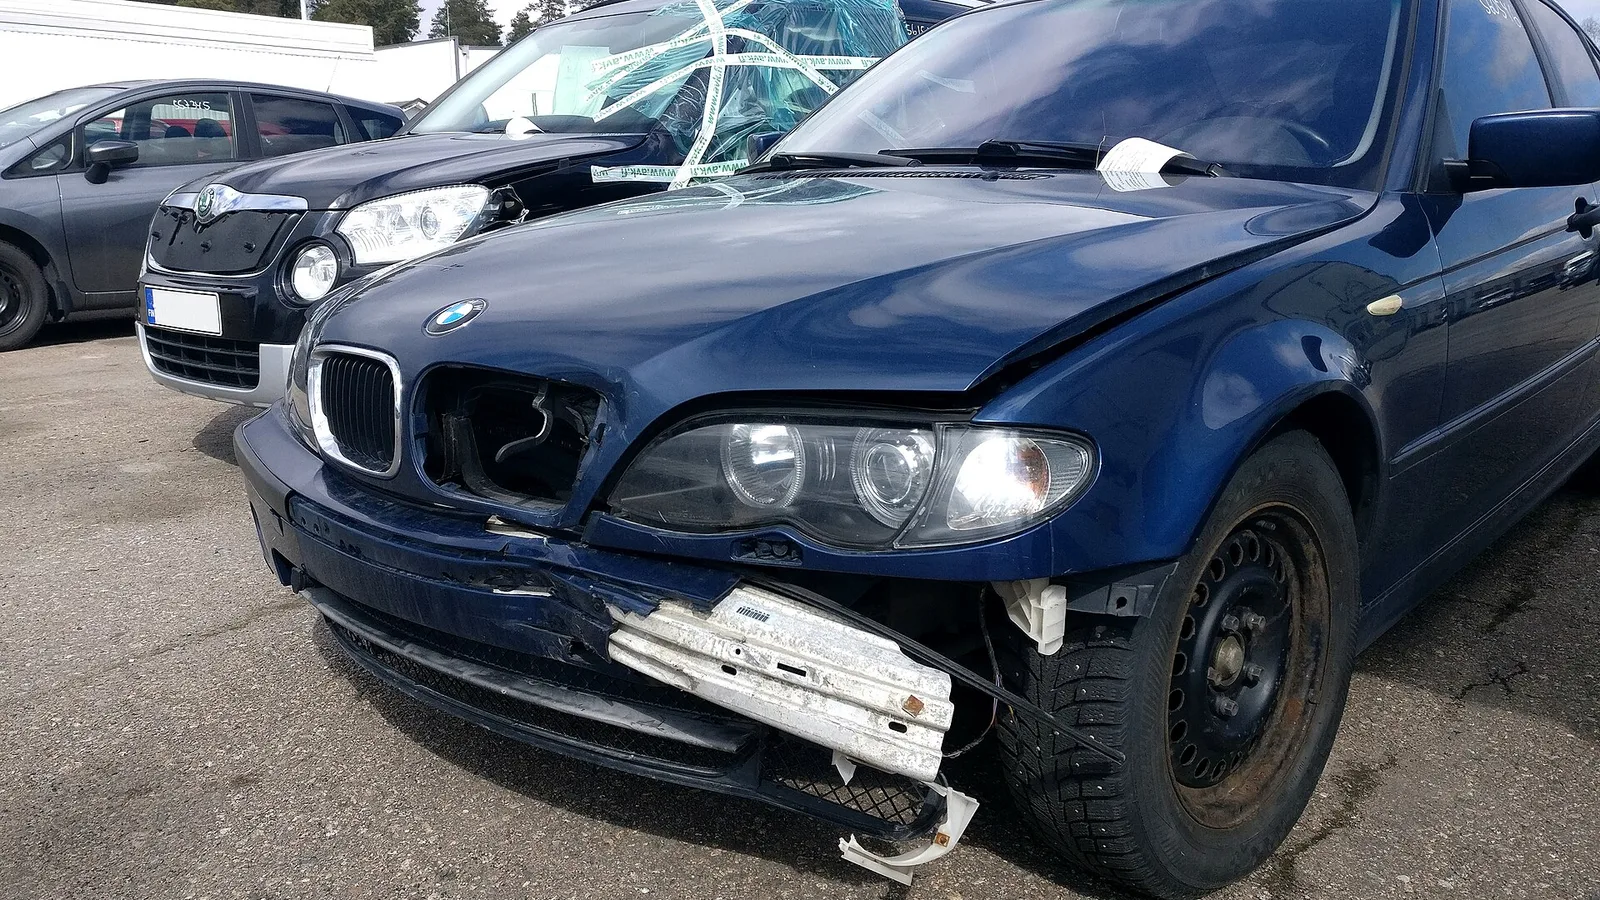 عکس: Santeri Viinamäki · CC BY-SA 4.0 · Wikimedia Commons
بسیاری از رانندگان بیمهٔ خودرو را فقط یک تکلیف قانونی میدانند، در حالی که انتخاب درست بیمهنامه میتواند در یک تصادف یا حادثهٔ غیرمنتظره، تفاوت بزرگی در هزینهها ایجاد کند. دو بیمهنامهٔ اصلی خودرو در ایران بیمه شخص ثالث و بیمه بدنه هستند که هدف و پوشش کاملاً متفاوتی دارند. در این راهنما تفاوتهای این دو، مفاهیمی مانند تخفیف عدم خسارت و فرانشیز و نکات مهم در انتخاب بیمهنامه را مرور میکنیم.
توجه کنید که نرخها، سقف تعهدات و برخی جزئیات بیمهنامهها هر سال بهروز میشود و ممکن است میان شرکتهای بیمه متفاوت باشد. پیش از خرید، شرایط دقیق را از شرکت بیمه یا نمایندهٔ رسمی آن بپرسید.
بیمه شخص ثالث چیست؟
بیمهٔ شخص ثالث بیمهای اجباری است که خسارتهای واردشده به دیگران در اثر حوادث رانندگی خودروی بیمهشده را جبران میکند. منظور از «شخص ثالث» هر فردی است که به سبب حادثهٔ ناشی از خودرو دچار خسارت مالی یا جانی شود. رانندگی بدون بیمهنامهٔ شخص ثالث معتبر تخلف است و در صورت تصادف، جبران خسارتها در نهایت بر عهدهٔ خود مقصر خواهد بود.
پوششهای مالی و جانی
بیمهٔ شخص ثالث دو بخش اصلی دارد:
- خسارت مالی: جبران آسیب به خودرو یا اموال دیگران، مانند خودروی مقابل یا اموال عمومی، تا سقف تعهدات مالی بیمهنامه.
- خسارت جانی: جبران دیه و هزینههای مربوط به آسیبدیدگی یا فوت افراد در حادثه، بر اساس ضوابط قانونی.
سقف تعهدات مالی
حداقل سقف تعهد مالی را مقررات تعیین میکند، اما بیمهگذار معمولاً میتواند با پرداخت حق بیمهٔ بیشتر، آن را افزایش دهد. اگر در شهری با خودروهای گرانقیمت تردد میکنید، افزایش سقف تعهدات مالی را جدی بگیرید؛ چون مازاد خسارت بیش از سقف بیمهنامه بر عهدهٔ خود شما خواهد بود.
پوشش حوادث راننده
در مقررات جدید بیمهٔ شخص ثالث، برای جبران آسیب جانی رانندهٔ مقصر هم پوششی در نظر گرفته شده است. جزئیات و سقف این پوشش را در بیمهنامهٔ خود بررسی کنید.
بیمه بدنه چیست؟
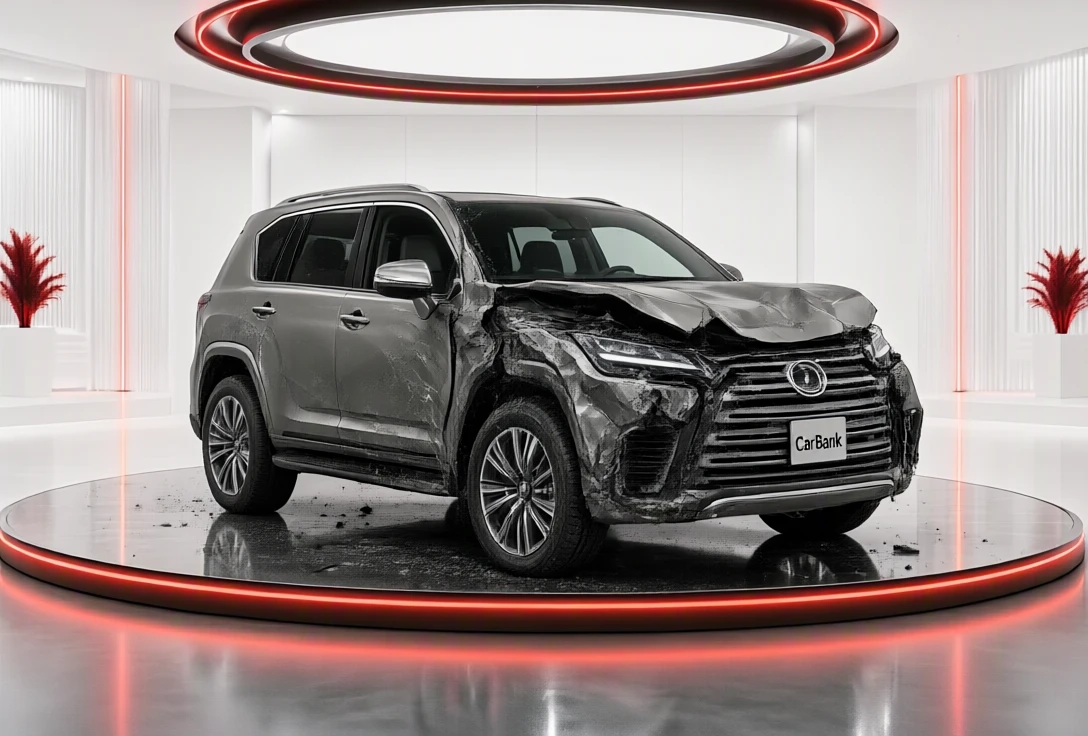
بیمهٔ بدنه اختیاری است و خسارتهای واردشده به خودروی خود بیمهگذار را پوشش میدهد؛ چه در تصادفی که خودتان مقصر بودهاید و چه در حوادثی مانند آتشسوزی یا سرقت. این بیمه بهویژه برای خودروهای نو یا گرانقیمت و برای کسانی که توان پرداخت هزینهٔ سنگین تعمیر را ندارند اهمیت دارد.
پوششهای پایهٔ بیمه بدنه
- خسارت ناشی از تصادف، واژگونی یا برخورد با اجسام ثابت و متحرک
- آتشسوزی، صاعقه و انفجار
- سرقت کلی خودرو
پوششهای اضافی
شرکتهای بیمه معمولاً پوششهای تکمیلی متنوعی ارائه میکنند که با پرداخت حق بیمهٔ بیشتر به بیمهنامه اضافه میشود. از رایجترین آنها:
- شکست شیشه بهتنهایی
- بلایای طبیعی مانند سیل، زلزله و طوفان
- سرقت درجای قطعات و لوازم خودرو
- پاشیدن رنگ، اسید و مواد شیمیایی
- نوسانات قیمت بازار خودرو
- هزینهٔ ایابوذهاب در مدت تعمیر
عنوان و شرایط این پوششها در شرکتهای مختلف ممکن است متفاوت باشد؛ متن بیمهنامه را با دقت بخوانید.
مقایسهٔ بیمه شخص ثالث و بدنه
| ویژگی | بیمه شخص ثالث | بیمه بدنه |
|---|---|---|
| الزام قانونی | اجباری | اختیاری |
| خسارت به دیگران | پوشش میدهد | پوشش نمیدهد |
| خسارت به خودروی خودتان | پوشش نمیدهد | پوشش میدهد |
| سرقت و آتشسوزی | پوشش نمیدهد | جزو پوششهای پایه |
| پوششهای اضافی | محدود، مانند افزایش سقف تعهد مالی | متنوع و قابل انتخاب |
| فرانشیز | معمولاً ندارد | معمولاً دارد |
تخفیف عدم خسارت چگونه کار میکند؟
تخفیف عدم خسارت پاداشی است که شرکت بیمه به بیمهگذاری میدهد که در سالهای گذشته از بیمهنامهٔ خود خسارت نگرفته است. این تخفیف با هر سال بدون خسارت افزایش پیدا میکند و در صورت دریافت خسارت، بخشی از آن کم میشود. هم بیمهٔ شخص ثالث و هم بیمهٔ بدنه تخفیف عدم خسارت دارند، اما ضوابط آنها جداست.
بر اساس مقررات فعلی، تخفیف عدم خسارت بیمهٔ شخص ثالث به مالک تعلق دارد و در صورت فروش خودرو، معمولاً میتوان آن را به خودروی بعدی منتقل کرد. هنگام تعویض شرکت بیمه هم سوابق بیمهنامهٔ قبلی برای اعمال تخفیف بررسی میشود. درصد تخفیف و قواعد انتقال آن ممکن است تغییر کند؛ پیش از تصمیمگیری از شرکت بیمه استعلام بگیرید.
فرانشیز در بیمه بدنه یعنی چه؟
فرانشیز بخشی از خسارت است که پرداخت آن بر عهدهٔ خود بیمهگذار است. در برخی شرایطی که در بیمهنامه ذکر میشود، مانند دفعات بعدی دریافت خسارت در یک سال، ممکن است درصد فرانشیز بیشتر شود. هدف فرانشیز، جلوگیری از اعلام خسارتهای بسیار جزئی و تشویق رانندگان به احتیاط است. برخی شرکتها امکان حذف یا کاهش فرانشیز را با پرداخت حق بیمهٔ بیشتر فراهم میکنند.
نکات مهم در انتخاب بیمهنامه
- توان مالی و سابقهٔ شرکت بیمه: شرکتی را انتخاب کنید که در پرداخت خسارت خوشنام است.
- سرعت و سهولت پرداخت خسارت: دسترسی به مراکز پرداخت خسارت و خدمات برخط را بررسی کنید.
- شبکهٔ شعب و نمایندگیها: بهویژه اگر زیاد سفر میکنید.
- تناسب پوششها با شرایط شما: پوشش سیل برای مناطق سیلخیز یا سرقت قطعات برای کسی که پارکینگ ندارد، ارزش بیشتری دارد.
- اعلام ارزش واقعی خودرو در بیمه بدنه: اگر ارزش خودرو کمتر از واقعیت اعلام شود، ممکن است خسارت به نسبت پرداخت شود.
- مطالعهٔ استثنائات: مواردی که بیمهنامه پوشش نمیدهد را پیش از امضا بخوانید.
چکلیست خرید بیمه خودرو
- بررسی تاریخ اعتبار بیمهنامهٔ فعلی و تمدید بهموقع
- آماده کردن بیمهنامهٔ قبلی برای اعمال تخفیف عدم خسارت
- تصمیم دربارهٔ افزایش سقف تعهد مالی بیمهٔ شخص ثالث
- تعیین ارزش واقعی خودرو برای بیمهٔ بدنه
- انتخاب پوششهای اضافی متناسب با محل زندگی و استفاده
- مقایسهٔ شرایط فرانشیز در شرکتهای مختلف
- مطالعهٔ استثنائات و شرایط عمومی بیمهنامه
سؤالات متداول
آیا با داشتن بیمه بدنه به بیمه شخص ثالث نیازی نیست؟
خیر. بیمهٔ شخص ثالث اجباری است و خسارت دیگران را پوشش میدهد، در حالی که بیمهٔ بدنه فقط از خودروی خودتان محافظت میکند. این دو جایگزین هم نیستند.
اگر خسارت جزئی باشد، بهتر است از بیمه استفاده کنیم؟
گاهی دریافت خسارت جزئی باعث کاهش تخفیف عدم خسارت میشود و در سال بعد هزینهٔ بیشتری به شما تحمیل میکند. پیش از اعلام خسارتهای کوچک، اثر آن بر تخفیف را از شرکت بیمه بپرسید و با هزینهٔ تعمیر مقایسه کنید.
بیمه بدنه برای خودروهای قدیمی هم منطقی است؟
به ارزش خودرو و توان مالی شما بستگی دارد. برای خودروی کمارزش ممکن است حق بیمه نسبت به ارزش خودرو زیاد باشد، اما اگر جایگزین کردن خودرو برایتان سخت است، بیمهٔ بدنه با پوششهای پایه میتواند آرامش خاطر بیاورد.
جمعبندی
بیمهٔ شخص ثالث و بدنه دو نیاز متفاوت را پوشش میدهند: اولی مسئولیت شما در برابر دیگران و دومی حفاظت از خودروی خودتان. برای انتخاب درست، سقف تعهدات، پوششهای اضافی، فرانشیز و شرایط تخفیف عدم خسارت را مقایسه کنید و شرکتی خوشنام در پرداخت خسارت برگزینید. هنگام برنامهریزی برای خرید خودرو در کاربانک هم هزینهٔ بیمه را در بودجهٔ سالانهٔ خود لحاظ کنید و نرخها و شرایط روز را از شرکت بیمه بپرسید.